


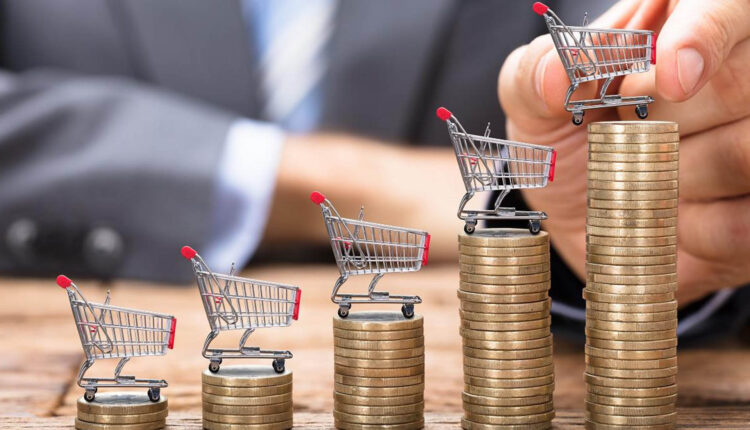
Ἡ νέα ἔξαρση τῶν πληθωριστικῶν πιέσεων ἐμφανίζεται σέ μιά ἰδιαίτερα εὐαίσθητη συγκυρία
Ἡ παγκόσμια οἰκονομία δέν εἶχε ἀκόμη ἐπιστρέψει πλήρως στήν σταθερότητα μετά τίς διαδοχικές κρίσεις τῆς προηγούμενης περιόδου, ὅταν οἱ νέες γεωπολιτικές ἐντάσεις ἄρχισαν νά ἐπιβαρύνουν ξανά τίς ἀγορές ἐνέργειας, τίς μεταφορές καί τίς ἐφοδιαστικές ἁλυσίδες.
- Tοῦ Γιῶργου Ατσαλάκη*
Ἡ ἀφετηρία τῆς σημερινῆς κατάστασης βρίσκεται στήν περίοδο τῆς πανδημίας. Τό κλείσιμο ἐργοστασίων, οἱ διαταραχές στίς παγκόσμιες ἁλυσίδες ἐφοδιασμοῦ, ἡ ἀπότομη μεταβολή τῆς ζήτησης καί τά μεγάλης κλίμακας δημοσιονομικά καί νομισματικά μέτρα στήριξης δημιούργησαν ἔντονες πληθωριστικές πιέσεις. Στήν συνέχεια, ἡ εἰσβολή τῆς Ρωσσίας στήν Οὐκρανία καί οἱ κυρώσεις κατά τῆς Ρωσσίας ἐπιβάρυναν περαιτέρω τίς τιμές τῆς ἐνέργειας καί τῶν πρώτων ὑλῶν.
Κατά τό 2024 καί τό 2025, ἡ εἰκόνα ἔδειχνε νά βελτιώνεται. Οἱ πληθωριστικές πιέσεις ὑποχωροῦσαν, οἱ ἐμπορικές διαδρομές προσαρμόζονταν καί εἶχε ἀρχίσει περιορισμένη νομισματική χαλάρωση. Ὡστόσο, ὁ πληθωρισμός καί τά ἐπιτόκια παρέμειναν ὑψηλότερα ἀπό ὅσο ἀναμενόταν.
Τό βασικό χαρακτηριστικό τοῦ νέου κύματος πληθωρισμοῦ εἶναι ὅτι δέν προέρχεται πρωτίστως ἀπό ὑπερβολική ζήτηση. Μπορεῖ οἱ τιμές νά αὐξάνονται, ἀκόμη καί ὅταν τά νοικοκυριά περιορίζουν τήν κατανάλωση καί οἱ ἐπιχειρήσεις ἀναβάλλουν ἐπενδύσεις. Ἡ πηγή τῆς πίεσης βρίσκεται στήν πλευρά τῆς προσφορᾶς: πόλεμοι, κυρώσεις, ἀποκλεισμοί, περιορισμοί ἐξαγωγῶν καί ἀπειλές κατά κρίσιμων θαλάσσιων διαδρομῶν μεταβάλλουν τό κόστος καί τήν διαθεσιμότητα τῆς ἐνέργειας, τῶν τροφίμων καί τῶν πρώτων ὑλῶν.
Αὐτό δέν σημαίνει ὅτι οἱ δυνάμεις τῆς ἀγορᾶς παύουν νά λειτουργοῦν. Ἀντίθετα, εἶναι οἱ ἴδιες οἱ ἀγορές πού μεταφέρουν στίς τιμές τόν κλυδωνισμό πού προκαλεῖται ἀπό πολιτικές καί στρατιωτικές ἀποφάσεις. Ἡ διαφορά εἶναι οὐσιώδης, διότι ἄλλη πολιτική ἀπαιτεῖ ἕνας πληθωρισμός πού προκαλεῖται ἀπό ὑπερβάλλουσα ζήτηση καί ἄλλη ἕνας πληθωρισμός πού ξεκινᾶ ἀπό περιορισμούς στήν προσφορά.
► Πῶς μεταδίδεται ὁ γεωπολιτικός κίνδυνος στίς τιμές: Ὁ μηχανισμός συχνά ξεκινᾶ πρίν ἀκόμη ὑπάρξει πραγματική ἔλλειψη προϊόντων ἤ ἐνέργειας. Ἄν αὐξηθεῖ, γιά παράδειγμα, ἡ πιθανότητα ἀποκλεισμοῦ μιᾶς στρατηγικῆς θαλάσσιας ὁδοῦ, ὅπως τά Στενά τοῦ Ὁρμούζ, οἱ ἀγοραστές ἀρχίζουν νά ἐξασφαλίζουν προμήθειες νωρίτερα. Οἱ ἀσφαλιστικές ἑταιρεῖες αὐξάνουν τά ἀσφάλιστρα κινδύνου, οἱ μεταφορεῖς ἀναπροσαρμόζουν τούς ναύλους καί οἱ προμηθευτές ἐνσωματώνουν στίς τιμές τό πιθανό ὑψηλότερο κόστος ἀναπλήρωσης ἀποθεμάτων.
Ἔτσι δημιουργεῖται ἕνα ἀσφάλιστρο γεωπολιτικοῦ κινδύνου. Ἡ τιμή ἑνός φορτίου μπορεῖ νά αὐξηθεῖ χωρίς τό ἴδιο τό φορτίο νά ἔχει ὑποστεῖ ζημία ἤ χωρίς νά ἔχει ἀκόμη περιοριστεῖ πραγματικά ἡ προσφορά του.
Ἄν ἡ ἀπειλή τελικά ὑλοποιηθεῖ, ἡ ἀνατίμηση ἀποκτᾶ πραγματική βάση. Ἀντίθετα, μιά ἀξιόπιστη ἀποκλιμάκωση μπορεῖ νά περιορίσει γρήγορα αὐτό τό ἀσφάλιστρο.
Ὁ δεύτερος δίαυλος εἶναι οἱ μεταφορές. Ὅταν ἕνα πλοῖο ἀναγκάζεται νά παρακάμψει μιά ἐπικίνδυνη διαδρομή, αὐξάνονται οἱ ἡμέρες πλεύσης, ἡ κατανάλωση καυσίμων καί τό ἀπαιτούμενο κεφάλαιο κίνησης. Τό ἴδιο πλοῖο μπορεῖ νά πραγματοποιεῖ λιγώτερα δρομολόγια στόν ἴδιο χρόνο, μειώνοντας ἔτσι τήν πραγματική μεταφορική δυναμικότητα. Στούς ὑψηλότερους ναύλους προστίθενται τά ἀσφάλιστρα, ἡ ἀποθήκευση καί τό κόστος χρηματοδότησης τῶν αὐξημένων ἀποθεμάτων.
Ὁ τρίτος δίαυλος εἶναι ἡ ἴδια ἡ παραγωγή. Τό ἀκριβότερο φυσικό ἀέριο ἐπιβαρύνει τήν βιομηχανία καί τήν παραγωγή λιπασμάτων. Τό ἀκριβότερο πετρέλαιο αὐξάνει τό κόστος στίς μεταφορές, στήν γεωργία καί στήν διανομή. Τό ἠλεκτρικό ρεῦμα ἐπηρεάζει σχεδόν κάθε παραγωγική δραστηριότητα, ἀπό τήν ψύξη τροφίμων καί τά ἀντλιοστάσια μέχρι τίς μεταποιητικές μονάδες καί τά ξενοδοχεῖα.
Ἔτσι, ἕνα τρόφιμο μπορεῖ νά γίνει ἀκριβότερο χωρίς νά ἔχει μειωθεῖ ἡ παραγωγή του. Ἀρκεῖ νά ἔχουν αὐξηθεῖ ταυτόχρονα τό κόστος τοῦ λιπάσματος, τῆς ἄρδευσης, τῆς συσκευασίας, τῆς ψύξης καί τῆς μεταφορᾶς. Ἡ μετακύλιση ὅμως δέν γίνεται ἀμέσως οὔτε μέ τόν ἴδιο τρόπο σέ ὅλους τούς κλάδους. Τά ἀποθέματα, τά μακροχρόνια συμβόλαια, ὁ ἀνταγωνισμός καί οἱ ἐπιδοτήσεις μποροῦν νά καθυστερήσουν ἤ νά περιορίσουν τό πέρασμα τοῦ κόστους στόν τελικό καταναλωτή. Ἄν ὅμως οἱ ἀνατιμήσεις διαρκέσουν, οἱ ἐπιχειρήσεις ἀναθεωροῦν τιμοκαταλόγους καί οἱ ἐργαζόμενοι διεκδικοῦν αὐξήσεις, γιά νά ἀποκαταστήσουν τήν ἀγοραστική τους δύναμη.
Σέ αὐτό τό σημεῖο ὑπάρχει κίνδυνος ὁ ἀρχικός ἐξωτερικός κλυδωνισμός νά μετατραπεῖ σέ πιό ἐπίμονο πληθωρισμό. Χρειάζεται ἐπίσης σαφής διάκριση ἀνάμεσα στήν ἀκρίβεια καί στόν πληθωρισμό. Μιά μόνιμη αὔξηση τοῦ ἐπιπέδου τῶν τιμῶν δέν σημαίνει ὅτι οἱ τιμές θά συνεχίσουν νά αὐξάνονται μέ τόν ἴδιο ρυθμό. Ἡ μείωση τοῦ πληθωρισμοῦ σημαίνει κυρίως ὅτι οἱ τιμές αὐξάνονται πιό ἀργά, ὄχι ὅτι ἐπιστρέφουν ἀναγκαστικά στά προηγούμενα ἐπίπεδα.
► Ὁ χρηματοοικονομικός δίαυλος: Ὁ γεωπολιτικός κίνδυνος μπορεῖ νά μεταδοθεῖ καί μέσῳ τῶν χρηματοπιστωτικῶν ἀγορῶν. Ἄν ἡ διεθνής ἀβεβαιότητα ὁδηγήσει σέ ἐνίσχυση τοῦ δολλαρίου ἔναντι τοῦ εὐρώ, οἱ εἰσαγωγές ἐνέργειας πού τιμολογοῦνται σέ δολλάρια γίνονται ἀκριβότερες, ἀκόμη καί ἄν ἡ διεθνής τιμή τοῦ πετρελαίου ἤ τοῦ φυσικοῦ ἀερίου παραμένει ἀμετάβλητη.
Παράλληλα, ἡ αὐξημένη ἀβεβαιότητα ὁδηγεῖ τούς ἐπενδυτές νά ἀπαιτοῦν ὑψηλότερες ἀποδόσεις. Τό κόστος χρηματοδότησης αὐξάνεται καί οἱ ἐπιχειρήσεις μπορεῖ νά ἀναβάλουν ἐπενδύσεις. Αὐτό ἔχει καί μακροπρόθεσμη συνέπεια: ἄν δέν δημιουργεῖται νέα παραγωγική δυναμικότητα, ἡ οἰκονομία γίνεται λιγώτερο ἱκανή νά προσαρμόζεται σέ μελλοντικές διαταραχές.
► Γιατί ἡ Εὐρώπη εἶναι ἰδιαίτερα εὐάλωτη: Ἡ Εὐρώπη βρίσκεται σέ δυσμενῆ θέση ἐξ αἰτίας τῆς μεγάλης ἐξάρτησής της ἀπό εἰσαγόμενη ἐνέργεια. Σύμφωνα μέ τήν Eurostat, τό 2024 οἱ καθαρές εἰσαγωγές κάλυπταν περίπου τό 57% τῶν ἐνεργειακῶν ἀναγκῶν τῆς Εὐρωπαϊκῆς Ἕνωσης.
Ἡ διαφοροποίηση τῶν προμηθευτῶν ἀσφαλῶς μειώνει τήν ἐξάρτηση ἀπό μία συγκεκριμένη χώρα, ἀλλά δέν ἐξαλείφει τήν ἔκθεση στίς διεθνεῖς τιμές. Ἄν μιά μεγάλη πηγή προσφορᾶς διακοπεῖ, ὅλοι οἱ ἀγοραστές στρέφονται στίς ἴδιες ἐναλλακτικές ἀγορές, αὐξάνοντας τίς τιμές ἀκόμη καί ἀπό προμηθευτές πού θεωροῦνται ἀσφαλεῖς.
Τό πρόβλημα δέν περιορίζεται στόν λογαριασμό ἐνέργειας τῶν νοικοκυριῶν. Ὅσο μεγαλύτερο μέρος τοῦ εὐρωπαϊκοῦ εἰσοδήματος δαπανᾶται γιά εἰσαγόμενη ἐνέργεια, τόσο λιγώτεροι πόροι ἀπομένουν γιά κατανάλωση καί ἐπενδύσεις.
Οἱ ἐνεργοβόρες βιομηχανίες ἀντιμετωπίζουν ἐπίσης σοβαρό πρόβλημα ἀνταγωνιστικότητας ἔναντι χωρῶν μέ χαμηλότερο ἐνεργειακό κόστος. Χημικά, μέταλλα, λιπάσματα καί δομικά ὑλικά ἀποτελοῦν εἰσροές γιά μεγάλο μέρος τῆς μεταποίησης. Συνεπῶς, ἡ αὔξηση τοῦ ἐνεργειακοῦ κόστους διαχέεται σέ ὁλόκληρη τήν παραγωγική βάση.
Ἄν οἱ ἐπιχειρήσεις περιορίσουν τήν παραγωγή ἤ μεταφέρουν ἐπενδύσεις ἐκτός Εὐρώπης, μιά προσωρινή ἐνεργειακή κρίση μπορεῖ νά ἀποκτήσει μόνιμο παραγωγικό ἀποτύπωμα. Ἐδῶ βρίσκεται ὁ κίνδυνος στασιμοπληθωρισμοῦ: ὑψηλότερες τιμές μαζί μέ ἀσθενέστερη ἀνάπτυξη.
► Ἡ εἰδική περίπτωση τῆς Ἑλλάδας: Ἡ Ἑλλάδα ἔχει πρόσθετες εὐαισθησίες λόγῳ τῆς ἐνεργειακῆς ἐξάρτησης, τῆς γεωγραφίας καί τοῦ μεγάλου ρόλου τῶν μεταφορῶν.
Σύμφωνα μέ τήν Eurostat, τό πετρέλαιο καί τά πετρελαιοειδῆ ἀποτελοῦσαν τό 84% τῶν ἐνεργειακῶν εἰσαγωγῶν τῆς χώρας τό 2024. Τό ποσοστό ἀφορᾶ τήν σύνθεση τῶν ἐνεργειακῶν εἰσαγωγῶν καί ὄχι τό σύνολο τῆς ἐνεργειακῆς κατανάλωσης. Παρ’ ὅλα αὐτά, δείχνει πόσο εὔκολα μιά πετρελαϊκή ἀνατίμηση μπορεῖ νά διαχυθεῖ σέ μεταφορές, παραγωγή καί ἐξωτερικό ἰσοζύγιο.
Γιά τά νοικοκυριά, ἡ πίεση εἶναι μεγαλύτερη, ἐπειδή τά βασικά ἀγαθά ἔχουν μικρή ἐλαστικότητα ζήτησης. Ἡ Ἔρευνα Οἰκογενειακῶν Προϋπολογισμῶν τῆς ΕΛΣΤΑΤ γιά τό 2024 δείχνει ὅτι τά τρόφιμα καί τά μή ἀλκοολοῦχα ποτά ἀπορροφοῦσαν τό 20,7% τῆς μέσης μηνιαίας δαπάνης.
Ὅταν αὐξάνονται οἱ τιμές αὐτῶν τῶν ἀγαθῶν, τά νοικοκυριά δέν μποροῦν εὔκολα νά περιορίσουν τήν κατανάλωσή τους. Ἀντίθετα, μειώνουν δαπάνες γιά ἔνδυση, ἀναψυχή, ὑπηρεσίες ἤ ἄλλες δραστηριότητες, μέ ἀποτέλεσμα ἡ πίεση νά μεταδίδεται στήν τοπική οἰκονομία.
Οἱ μικρές ἐπιχειρήσεις βρίσκονται ἀνάμεσα σέ δύο ἀντίθετες πιέσεις: ἀπό τήν μία πλευρά αὐξάνονται τά κόστη εἰσροῶν καί ἀπό τήν ἄλλη οἱ πελάτες διαθέτουν μικρότερη ἀγοραστική δύναμη. Ἄν μεταφέρουν ὅλο τό κόστος στίς τιμές, μπορεῖ νά χάσουν πωλήσεις. Ἄν τό ἀπορροφήσουν, μειώνονται τά περιθώρια κέρδους καί ἡ ρευστότητα.
Ἀκόμη μεγαλύτερη εἶναι ἡ σημασία τῆς νησιωτικότητας. Στήν Κρήτη καί στά ὑπόλοιπα νησιά, τό κόστος τῶν μεταφορῶν ἐνσωματώνεται σέ τρόφιμα, οἰκοδομικά ὑλικά καί ἐπιχειρηματικές προμήθειες. Παράλληλα, ὁ τουρισμός μπορεῖ νά ἐπηρεαστεῖ διπλᾶ: ἀπό ὑψηλότερα λειτουργικά κόστη καί ἀπό περιορισμό τῆς ταξιδιωτικῆς δαπάνης τῶν Εὐρωπαίων ἐπισκεπτῶν.
► Τά δύσκολα διλήμματα τῆς οἰκονομικῆς πολιτικῆς: Ἡ Εὐρωπαϊκή Κεντρική Τράπεζα βρίσκεται ἀντιμέτωπη μέ ἕνα ἰδιαίτερα δύσκολο πρόβλημα. Τά ὑψηλότερα ἐπιτόκια δέν μποροῦν νά ἀνοίξουν τά Στενά τοῦ Ὁρμούζ οὔτε νά αὐξήσουν τήν παγκόσμια παραγωγή πετρελαίου. Μποροῦν ὅμως νά συγκρατήσουν τήν ζήτηση καί νά ἐμποδίσουν τήν δημιουργία ἑνός φαύλου κύκλου αὐξήσεων τιμῶν καί μισθῶν.
Τό κόστος εἶναι προφανές: ὑψηλότερα ἐπιτόκια σημαίνουν ἀκριβότερα δάνεια, μικρότερη ἐπενδυτική δραστηριότητα καί μεγαλύτερη πίεση σέ ἐπιχειρήσεις καί νοικοκυριά.
Ἡ δημοσιονομική πολιτική ἔχει ἀντίστοιχο δίλημμα. Οἱ γενικευμένες ἐπιδοτήσεις μποροῦν νά περιορίσουν προσωρινά τό κόστος γιά τούς καταναλωτές, ἀλλά μεταφέρουν τό βάρος στόν κρατικό προϋπολογισμό καί μποροῦν νά διατηρήσουν τεχνητά ὑψηλή τήν ζήτηση γιά εἰσαγόμενη ἐνέργεια.
Πιό ἀποτελεσματική προσέγγιση εἶναι ἡ προσωρινή καί στοχευμένη στήριξη τῶν εὐάλωτων νοικοκυριῶν καί τῶν βιώσιμων ἐπιχειρήσεων, μέ σαφῆ κριτήρια. Παράλληλα, ἀπαιτοῦνται ἔλεγχοι ἀνταγωνισμοῦ καί διαφάνεια στήν μετακύλιση τοῦ κόστους. Τό γεγονός ὅτι ἡ ἀρχική αἰτία μιᾶς ἀνατίμησης εἶναι γεωπολιτική δέν σημαίνει ὅτι κάθε αὔξηση τιμῆς εἶναι δικαιολογημένη.
► Ἡ μακροπρόθεσμη ἀπάντηση εἶναι ἡ ἀνθεκτικότητα: Ἡ σημαντικώτερη ἀπάντηση, ὡστόσο, δέν βρίσκεται στήν βραχυπρόθεσμη διαχείριση τῶν τιμῶν ἀλλά στήν μείωση τῆς ἴδιας τῆς εὐπάθειας.
Ἡ Εὐρώπη καί ἡ Ἑλλάδα χρειάζονται μεγαλύτερη ἐνεργειακή διαφοροποίηση, ἐξοικονόμηση ἐνέργειας, ἀνανεώσιμες πηγές σέ συνδυασμό μέ ἀποθήκευση καί ἰσχυρότερα δίκτυα, περισσότερους προμηθευτές καί ἐναλλακτικές μεταφορικές διαδρομές.
Ἡ δημιουργία ἀσφαλέστερων ἁλυσίδων ἐφοδιασμοῦ ἔχει βεβαίως κόστος. Μπορεῖ νά εἶναι ἀκριβότερο νά διατηροῦνται ἀποθέματα, ἐναλλακτικοί προμηθευτές ἤ πλεονάζουσα ὑποδομή. Τό κόστος αὐτό ὅμως πρέπει νά συγκρίνεται μέ τήν δυνητική ζημία μιᾶς μεγάλης διακοπῆς.
Ἡ νέα πραγματικότητα δείχνει ὅτι ἡ σταθερότητα τῶν τιμῶν δέν εἶναι πλέον ἀποκλειστικά ὑπόθεση τῆς κεντρικῆς τράπεζας. Ἀπαιτεῖ συντονισμό νομισματικῆς, δημοσιονομικῆς, ἐνεργειακῆς, βιομηχανικῆς καί ἐξωτερικῆς πολιτικῆς.
Ὁ γεωπολιτικός πληθωρισμός δέν μπορεῖ νά ἐξαλειφθεῖ πλήρως, ὅσο οἱ οἰκονομίες παραμένουν ἐκτεθειμένες σέ πολέμους, ἀποκλεισμούς καί διαταραχές διεθνῶν ροῶν. Μπορεῖ ὅμως νά περιοριστεῖ ἡ ἔνταση μέ τήν ὁποία ἕνας ἐξωτερικός κλυδωνισμός περνᾶ στήν ἐγχώρια οἰκονομία.
Γιά τήν Ἑλλάδα καί τήν Εὐρώπη, αὐτό σημαίνει ὅτι ἡ οἰκονομική ἀνθεκτικότητα πρέπει πλέον νά θεωρεῖται μέρος τῆς πολιτικῆς σταθερότητας τῶν τιμῶν. Ἡ χώρα πού διαθέτει περισσότερες ἐναλλακτικές στήν ἐνέργεια, στίς προμήθειες, στίς μεταφορές καί στήν χρηματοδότηση θά μπορεῖ νά ἀπορροφᾶ καλύτερα τούς ἑπόμενους γεωπολιτικούς κλυδωνισμούς.
Τό κρίσιμο ζητούμενο, ἑπομένως, δέν εἶναι νά προβλέψουμε πότε θά ἐμφανιστεῖ ἡ ἑπόμενη κρίση. Εἶναι νά διαμορφώσουμε μιά οἰκονομία στήν ὁποία ἡ ἑπόμενη κρίση θά κοστίσει λιγώτερο. Μεσοπρόθεσμα, ἡ παγκόσμια κοινότητα πρέπει νά ἀρχίσει νά συνεργάζεται, γιά νά ἀντιμετωπίσει ἀπό κοινοῦ τίς λιγοστές ἐκεῖνες χῶρες πού μέ γεωπολιτικούς ἐκβιασμούς διαταράσσουν τήν παραγωγή καί τήν διακίνηση τῶν ἀγαθῶν καί δημιουργοῦν στά κράτη πληθωρισμό, ὁ ὁποῖος συνεπάγεται τήν μείωση τῆς ἀγοραστικῆς δύναμης τῶν πολιτῶν, δημιουργεῖ κοινωνική ἀστάθεια, πού ὁδηγεῖ σέ ἀκραῖες ἐπιλογές, σέ πολιτική ἀστάθεια καί ἐν τέλει σέ ἀκυβερνησία καί σέ πολύ χειρότερα προβλήματα.
* Οἰκονομολόγος, Ἀναπληρωτής Καθηγητής Πολυτεχνείου Κρήτης, Ἐργαστήριο Ἐπιστημονικῶν Δεδομένων



 Μ.Η.Τ. 232122